“Отам ўлди, маросимларига кредит олдим, фоизи кўпайиб кетди” – одамлар нега бунчалик кредит ботқоғига ботиб кетяпти?
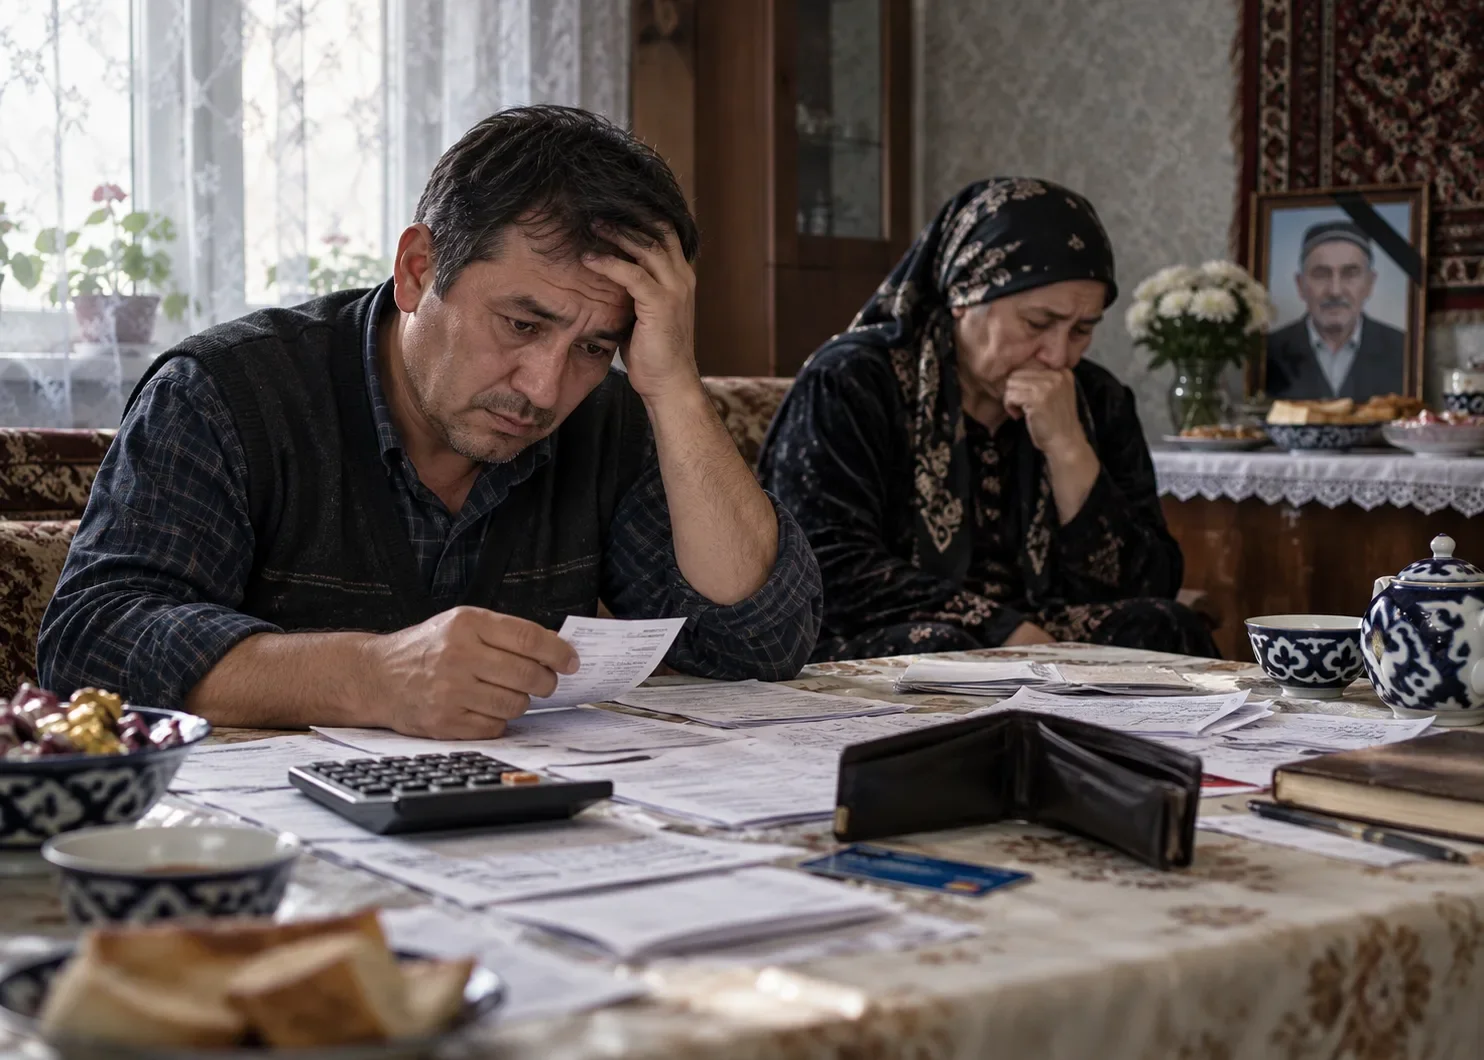
Сўнгги йилларда, кредит, муддатли тўлов, турли лимитлар, “кейинроқ тўлаш”номи остида турли хизматлар жуда оммалашиб кетди. Катта шаҳарларни қўйиб турайлик, ҳаттоки марказдан юзлаб километр узоқда жойлашган олис қишлоқлар одамлари ҳам бугун кредит олмоқда. Исталган одамни тўхтатсангиз, учтадан иккитаси албатта кредит олган бўлади. Тўғри, кредит капиталистик бозор иқтисодиётига асосланган тизимнинг бир қисми. Лекин молиявий билими ҳаминқадар бўлган, даромади оз қатламнинг қарзга (бунинг устига фоиз “туғадиган” қарз) ботиб бориши нохуш оқибатларни келтириб чиқармоқда. Савол туғилади: нега биз бундай аҳволга келиб қолдик?
Бугун ижтимоий тармоқлардаги айрим ҳазиломуз видеолавҳаларни кўрсангиз уларнинг қаҳрамонлари ойлик тушиши билан банкоматга югурадиганлар бўлади. Яъни кредитни банк ечмасдан аввал нақдлаштириб олиш керак. Лекин бу билан банк доғда қолмайди ёки зарар кўрмайди. Керак бўлса ортиғи билан, пеня ва жарима тўловлари билан ундириб олади. Чунки бу нарсалар кредит шартномасида ёзилган бўлади. Афсуски, кимнидир банк картасига пул ўтказмоқчи бўлсангиз, “меникига ташласангиз банк ечиб кетади” дейдиганлар ҳам кўпайган. Ёдда тутинг, ҳеч қайси банк ёки микромолия ташкилоти сизга шунчаки пул тарқатмайди. Улар ўзлари сарфлаётган пулни икки баробар ортиғи билан ундириб олишга кўзи етгандан кейингина сизга қарз бера бошлайди. Дастлаб яхлитгина пул кўзига яхши кўринган қоракўзларимиз эса кредит қандай олганини билмай қолади. Бир-икки ой ўтгач эса машмашалар бошланади...
Қуйида ўзим билан дуч келган вазиятлар бўйича суҳбатларни келтираман:
– 70 млн кредитим бор, ёрдам қилинг. Бераман, алдамаяпман.
– Нима бўлганди?
– Отам ўтиб қолди. Маросимларига кредит олиб ишлатдим. Фоизи кўпайиб кетди.
– Қарзи йўқ отангизни қарздор қилиб кўмибсизда...
– Ёрдам бермасангиз ақллилик қилманг!
* * *
– 100 млн кредитим бор. Жуда қийналиб кетдим. Шуни сиз тўлаб берсангиз, сизга ойига 2 млндан бериб бораман.
– Яъни 100 млн кредитни мен тўлайман, менга 50 ой ёки 4-5 йилда майдалаб узасиз. Шунақами?
– Ҳа. Балки 2-3 йилда ҳам узиб юборарман…
Афсуски, юқоридаги ва ундан баттарроқ ҳам ҳолатлар ҳам реалликка айланиб улгурди. Статистикага мурожаат қиламиз: 2026 йил 1 сентябрь ҳолатига кўра, Ўзбекистонда жисмоний шахсларнинг банклардан олган кредитлари қолдиғи 243,6 трлн сўмни ташкил этди. Йил бошида бу кўрсаткич 220,3 трлн сўм эди. Саккиз ой ичида аҳолининг банклар олдидаги қарздорлиги 23,3 трлн сўмга ёки 10,6% га кўпайди. Шунчаки даҳшат, дейишдан бошқа иложимиз йўқ.
Одамлар қандай мақсадларда кредит олишмоқда?
Энг катта улушни ипотека кредитлари ташкил этади — 89,7 трлн сўм.
- Шунингдек, микроқарзлар — 51,3 трлн сўмга етган.
- Микрокредитлар — 48,2 трлн сўм
- Автокредитлар — 41 трлн сўм
- Таълим кредитлари — 6,85 трлн сўм
- Истеъмол кредитлари — 502 млрд сўм
- Бошқа кредитлар — 6,1 трлн сўм.
Жами кредитларнинг 130,8 трлн сўми давлат банклари, 112,8 трлн сўми эса хусусий банклар ҳиссасига тўғри келади. Кредит олиш фоизларининг баландлиги, шартларнинг ноқулайлиги алоҳида мавзу. Айрим банклар 40-42 фоизгача микроқарзлар ажратмоқда.
Исмини очиқламасликни сўраган бир суҳбатдошимиз фикрини келтирамиз: “Интернетда бир микромолия ташкилоти рекламасини кўриб кредит олмоқчи бўлдим. 10 млн сўм маблағ, йиллик 55 фоиз ставка. Бу майли, яна суғуртага 4 млн сўм тўлашим керак экан. Жами қарзим 14 млн сўм бўлади ва бунга йиллик 55 фоиз қўшилади. Жами 18 млн сўмга яқин пулни қайтараман. Бир йилда 8 млн сўм ортиқча тўлашим керак экан…”. Тасаввур қиляпсизми?
Бугун ҳатто интернет ва ТВда ҳам кредит олишга ундовчи рекламалар кўпайиб кетди. Улар бир зумда пул олиш, муаммони тезда ҳал қилиш каби шиорлар билан аҳолини кредитга ундайди. Афсуски, унинг ортидан муаммо ҳал бўлиши у ёқда турсин, битта муаммо иккита бўлиши ҳақида бировнинг хаёлига келмайди. Яна бир хавфли томони, бугун айрим банклар ва микромолия ташкилотлари расмий даромади бўлмаган, ишсиз фуқароларга ҳам кредитлар, лимитлар, бўлиб тўлашга турли маҳсулотлар бермоқда. Бу орқали фуқароларнинг бир йил эмас, ҳатто икки йилдан кейин топадиган даромадига ҳам тузоқ қўймоқдалар. Бундай ҳолатлар кўпаявергач, Марказий банк янги чора ўйлаб топди. Эндилик кредит олишдан аввал мижоз хавф-хатарлардан огоҳлантирилади. Бу “Реклама тўғрисида”ги Ўзбекистон Республикаси Қонунига қўшимчалар ва ўзгартириш киритиш ҳақида”ги қонунда назарда тутилган. Бироқ сўнгги пайтларда кредит олишнинг барибир ўсиб бораётганини ҳисобга олсак, бу амалиёт унча ҳам фойда бераётгани йўқ. Масалан, тамаки чекувчи инсон, сигарет қутисига ёзилган огоҳлантириш сўзлари ва расмларни кўрсада, чекаверади. Бизнингча, кредит олиш билан боғлиқ вазият ҳам шунга ўхшаб кетади. Молиявий саводи бўлмаган, ўз иқтисодий ҳолатини адекват баҳолай олмайдиган шахсга минг уқтирманг, кредит олишга интилаверади.
Яна бир факт. Ўзбекистон Марказий банки республиканинг барча ҳудудлари бўйича жами 5,8 минг респондент иштирокида 2026 йил I ярим йиллиги учун аҳоли қарз юки даражасини аниқлаш бўйича сўровнома ўтказди. Аҳоли қарз юки даражасини баҳолашда респондентларнинг банк ва банкдан ташқари ташкилотлар олдидаги мажбуриятлари инобатга олинган.
Жами респондентларнинг 77 фоизи ўзи ёки оила аъзоларидан бирида банк ва банкдан ташқари қарз мажбуриятлари мавжудлигини қайд этган. Респондентларнинг 68 фоизи банкдан қарз мажбуриятига эга бўлиб, уларнинг ҳар бешдан бирида банкдан ташқари қарз мажбуриятлари ҳам мавжуд. Қарз юки тақсимоти бўйича респондентларнинг 47 фоизида қарз юки даражаси 50 фоиздан юқори даражада шаклланган.61 фоиз қатнашчи қарз мажбуриятларини ўз вақтида қайтаришда қийинчиликларга дуч келаётганини маълум қилишган (вазиятнинг нақадар кескин эканлигини мана шу рақамлардан ҳам билиб олса бўлади).
Одатда, топилган даромаднинг 50 фоиздан ошиғи кредит ва қарзларга тўланадиган бўлса инсон молиявий инқироз ёқасида деб ҳисобланади. Бундай ҳолатда одатда аввалги кредитларни ёпиш учун янги кредитлар (микроқарзлар) олиш жараёни бошланиб кетади. Буни истеҳзо тариқасида “кредитни кредитлашни қайта кредитлаштириш” десак бўлади. Айрим ҳолларда ҳали биринчи қарз узилмай туриб, икки-уч қайта бу усул қўлланилаверади. Кўпинча бу босқичларда дастлабки қарзларни берган банк ходимлари ишдан бўшаб, ёки бошқа ишга ўтиб кетишади. Отнинг калласидай қарз эса икки баробар бўлиб кредит олувчининг елкасида қолаверади...
Бир пайтлар мактаблар ва олий таълимда “Иқтисодиёт асослари” деган фан ўтиларди. Бизнингча, инсонларга кредит, қарз, муддатли тўловларнинг хавф-хатарлари, оқибатлари ҳақида ёшлигиданоқ яхшилаб таълим бермоқ керак. Кредит бу пул эмас, бўйинга илинган оғир мажбурият эканини ҳар бир инсон танасида ҳис қилмаса, нохуш ҳолатлар кўпайиб бораверади.
Аброр Зоҳидов